
Карьера в кибербезопасности: путь эксперта МАГАТЭ Рутендо Звиравы

«Газпром» предложил повысить цены на газ в России
Санкции США против нефтяного экспорта России в Азию
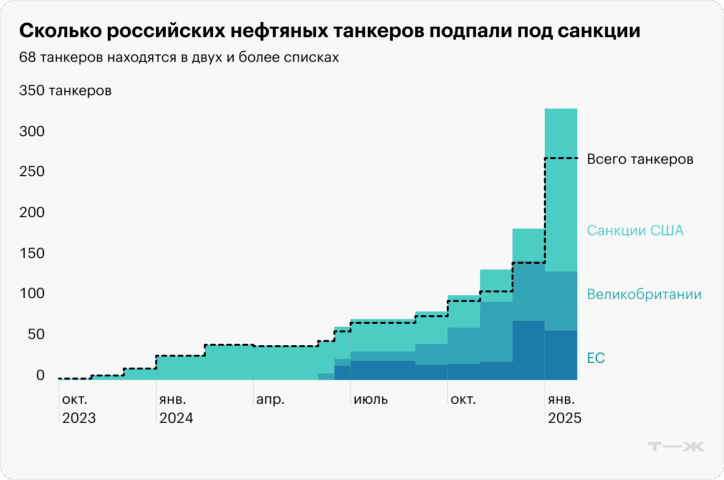
Введение США в январе 2025 года новых санкций против российской нефтяной логистики спровоцировало структурные сдвиги на азиатском рынке энергоносителей. Ключевыми последствиями стали рост стоимости морских перевозок и перебои в поставках для основных потребителей — Китая и Индии.
Логистический шок: взлет фрахтовых ставок
Санкционные меры, нацеленные на танкерный флот и обслуживающие компании российской нефтяной отрасли, введенные 10 января 2025 года, привели к немедленному сокращению доступного тоннажа. Как сообщает Reuters, ставки фрахта для судов, не попавших под ограничения, резко возросли. Многие китайские и индийские порты и покупатели стали избегать работы с санкционными танкерами, что вызвало задержки в рейсах и общее удорожание всей транспортной цепочки.
Реакция ключевых рынков-потребителей
Китайские государственные нефтеперерабатывающие заводы (НПЗ) столкнулись с практическими трудностями при разгрузке нефти с танкеров, подпадающих под санкционные списки. В Индии рынок отреагировал снижением количества предложений на поставку российской нефти. По данным ряда компаний, новые предложения на мартовские поставки практически отсутствуют. Оба государства, предвидя дальнейшее сокращение доступных объемов из России, активизировали поиск альтернативных источников сырья.
Структурный удар по российскому экспорту
До введения новых ограничений Россия демонстрировала устойчивые экспортные позиции в Азию. В 2023 году поставки нефти в Китай достигли порядка 100 млн тонн, в Индию — около 70 млн тонн. Однако текущие логистические сложности создают прямую угрозу сокращению этих объемов. Санкции не просто увеличивают издержки, но и ограничивают доступ к критически важной инфраструктуре — танкерам и страховым услугам.
Сдвиг в глобальных потоках нефти
В ответ на нестабильность поставок из России Китай и Индия начали диверсифицировать импорт, рассматривая увеличение закупок у других экспортеров. В фокусе внимания — поставки из стран Персидского залива, таких как Оман и Объединенные Арабские Эмираты. Этот тренд может привести к перераспределению долей рынка и изменению традиционных маршрутов глобальных нефтяных потоков в пользу поставщиков из Ближнего Востока.
| Показатель | Китай (2023) | Индия (2023) |
|---|---|---|
| Импорт нефти из России, млн тонн | ~100 | ~70 |
| Текущий статус | Задержки разгрузки санкционных танкеров | Дефицит новых предложений на март |
| Альтернативные источники | ОАЭ, Оман | ОАЭ, Оман |
## Конкурентоспособность под вопросом
Хотя Россия будет искать способы адаптации к новым условиям, текущие ограничения формируют долгосрочные вызовы. Устойчивый рост транспортных расходов напрямую снижает ценовую конкурентоспособность российской нефти на азиатских рынках. Это вынуждает покупателей пересматривать свою сырьевую политику в пользу более стабильных и экономически предсказуемых источников, даже если это требует перестройки логистических и контрактных схем.
Новые санкции стали катализатором переформатирования нефтяных потоков в Азию. Их долгосрочный эффект будет определяться не только способностью России находить обходные логистические маршруты, но и готовностью Китая и Индии мириться с повышенными издержками и рисками в сравнении с альтернативными предложениями с других рынков.
Просмотров 26 всего , 1 сегодня


